 Available in US
Há uma verdade desconfortável que poucos apostadores estão dispostos a admitir: a maioria das pessoas que perde dinheiro nas apostas desportivas não perde por falta de conhecimento sobre futebol ou por incapacidade de prever resultados. Perde por gestão de banca desastrosa. Apostadores brilhantes na análise de jogos arruínam-se financeiramente porque tratam o seu capital como se fosse infinito, porque perseguem perdas com apostas cada vez maiores, ou simplesmente porque nunca dedicaram cinco minutos a pensar seriamente sobre quanto devem apostar em cada seleção.
A gestão de banca é simultaneamente o aspeto mais importante e mais negligenciado das apostas desportivas. Não existe estratégia de seleção de apostas suficientemente boa para compensar uma gestão de capital deficiente. Por outro lado, uma gestão disciplinada pode transformar um edge modesto em lucros consistentes ao longo do tempo. Este guia apresenta os princípios fundamentais e as estratégias avançadas que separam os apostadores profissionais dos amadores, permitindo-lhe construir uma abordagem sustentável independentemente do seu nível de experiência atual.
Antes de discutir como gerir a banca, precisamos de estabelecer claramente o que constitui uma banca de apostas. Este conceito parece óbvio mas é surpreendentemente mal compreendido pela maioria dos apostadores recreativos.
A banca é um montante de dinheiro completamente separado das suas finanças quotidianas, dedicado exclusivamente às apostas desportivas e que pode ser integralmente perdido sem afetar a sua vida. Esta definição não é negociável. Se o dinheiro que está a usar para apostar é necessário para a renda, para as contas de eletricidade ou para qualquer outra despesa essencial, não está a gerir uma banca. Está a jogar com dinheiro que não pode perder, uma receita garantida para desastre.
O montante inicial da banca deve ser determinado pela sua situação financeira pessoal e pela seriedade com que pretende abordar as apostas. Para um apostador recreativo que encara isto como entretenimento, uma banca equivalente ao custo de outras formas de lazer pode ser apropriada. Para alguém que pretende desenvolver competências sérias com vista a lucro a longo prazo, uma banca mais substancial permite aplicar estratégias mais sofisticadas e sobreviver às inevitáveis sequências de resultados negativos.
A distinção entre banca e bankroll pode parecer semântica, mas alguns apostadores profissionais estabelecem uma diferença útil. A banca total representa o capital global disponível para apostas, enquanto o bankroll ativo refere-se ao montante atualmente em jogo ou imediatamente disponível para apostas. Manter parte da banca em reserva pode proporcionar segurança psicológica adicional durante períodos difíceis.
A ausência de um sistema de gestão de banca não significa apenas ineficiência. Significa exposição a riscos catastróficos que podem eliminar todo o seu capital numa única sequência de resultados desfavoráveis. Compreender estes perigos é essencial para apreciar a importância de uma abordagem disciplinada.
O problema mais comum é a escalada de apostas após perdas, frequentemente chamada de chasing. O apostador perde uma aposta de 10 euros e decide que a próxima será de 20 euros para recuperar. Quando esta também perde, a seguinte torna-se de 50 euros. Este padrão, reminiscente da famigerada estratégia Martingale, pode teoricamente funcionar com capital infinito, mas no mundo real conduz inevitavelmente à ruína. Uma sequência de apenas dez perdas consecutivas, perfeitamente possível mesmo com seleções de qualidade, requer multiplicar a aposta inicial por mais de mil.
O enviesamento emocional representa outro perigo significativo. Após uma vitória importante, a euforia pode levar a apostas maiores do que o prudente, sob a ilusão de que o apostador está em hot streak. Após uma derrota dolorosa, a frustração pode motivar apostas impulsivas em odds elevadas na esperança de recuperação rápida. Ambos os comportamentos destroem capital de forma sistemática.
A inconsistência no tamanho das apostas, mesmo sem escalada deliberada, prejudica os resultados a longo prazo. Se um apostador coloca 5% da banca numa aposta que considera forte e 10% noutra que considera igualmente forte, está essencialmente a deixar o acaso determinar a distribuição do seu capital. Duas apostas com o mesmo valor esperado devem receber a mesma percentagem de banca para maximizar o crescimento do capital.
O conceito de unidade constitui a base de qualquer sistema de gestão de banca. Uma unidade representa uma fração fixa da banca total, servindo como medida padrão para todas as apostas. Esta padronização permite comparações significativas entre apostadores, facilita o tracking de resultados e impõe disciplina no processo de apostas.
A escolha do tamanho da unidade envolve um trade-off entre crescimento potencial e proteção contra variância. Unidades maiores aceleram os ganhos quando os resultados são favoráveis, mas também amplificam as perdas durante sequências negativas. Unidades menores proporcionam maior estabilidade mas requerem paciência para observar crescimento significativo.
A maioria dos especialistas recomenda unidades entre 1% e 5% da banca total para apostadores recreativos. Profissionais com edges bem documentados podem considerar percentagens mais elevadas, enquanto iniciantes ou apostadores em mercados voláteis beneficiam de valores mais conservadores. Uma unidade de 2% representa um bom equilíbrio para a maioria das situações, permitindo sobreviver a quedas significativas enquanto mantém potencial de crescimento razoável.
A recalibração periódica das unidades é frequentemente negligenciada. Se a banca cresceu de 1000 para 1500 euros, a unidade de 2% deve aumentar de 20 para 30 euros. Do mesmo modo, após uma queda para 800 euros, a unidade deve reduzir-se para 16 euros. Esta adaptação dinâmica protege contra perdas catastróficas durante maus momentos e capitaliza plenamente os períodos de sucesso.
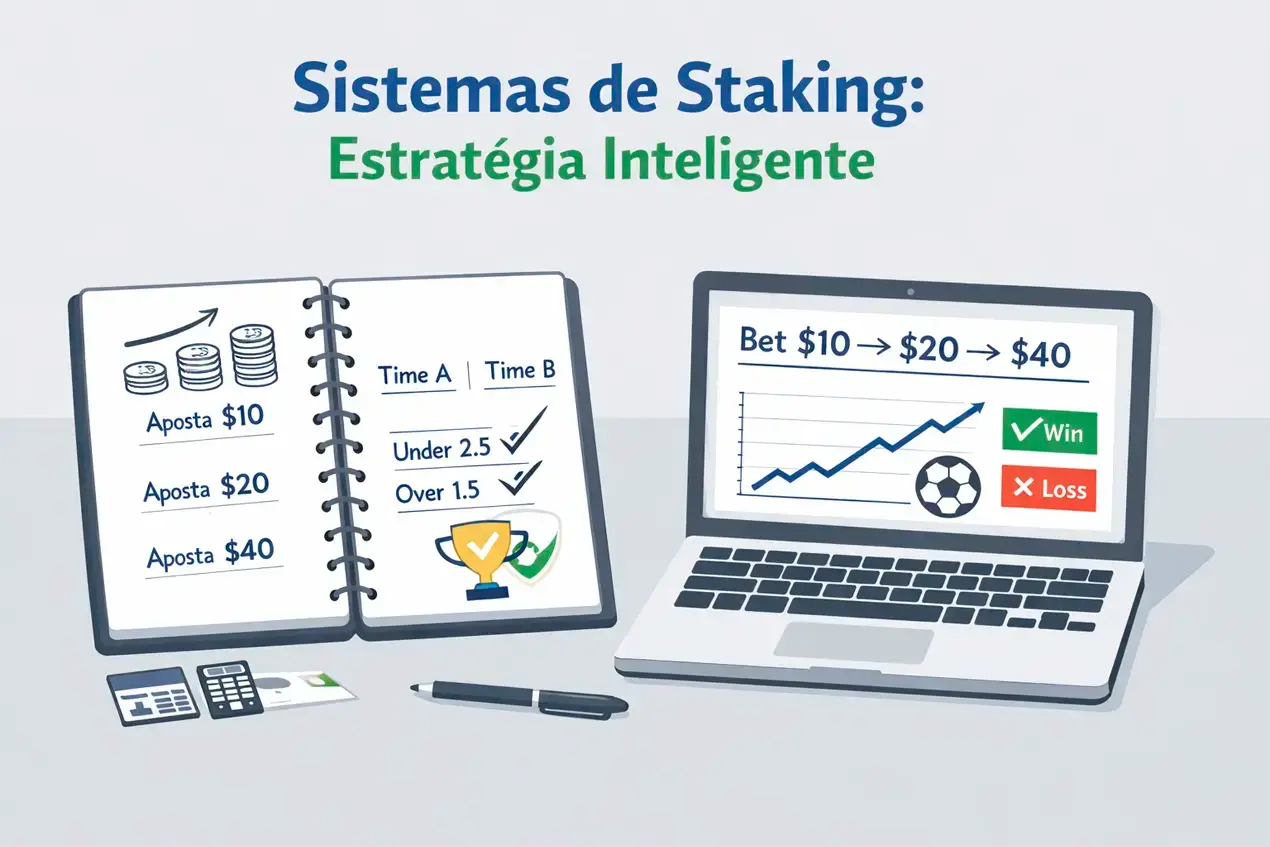
Existem múltiplas abordagens para determinar o montante específico de cada aposta dentro do framework de unidades. Cada sistema tem vantagens e desvantagens, adequando-se a diferentes perfis de apostadores e situações.
O staking fixo representa a abordagem mais simples e, para muitos, a mais eficaz. Cada aposta recebe exatamente uma unidade, independentemente da confiança do apostador ou das odds oferecidas. Esta simplicidade elimina o segundo nível de decisão sobre quanto apostar, reduzindo a carga cognitiva e as oportunidades para erro. Para apostadores que têm dificuldade em avaliar objetivamente a própria confiança, o staking fixo é frequentemente a melhor escolha.
O staking variável permite ajustar o tamanho da aposta com base em diferentes fatores. A versão mais comum utiliza uma escala de confiança, tipicamente de 1 a 5 unidades, onde apostas percebidas como mais fortes recebem stakes maiores. Esta abordagem pode aumentar significativamente os retornos se a calibração de confiança for precisa, mas amplifica perdas se as avaliações de confiança forem sistematicamente erradas.
O critério de Kelly oferece uma fórmula matemática para otimizar o crescimento da banca a longo prazo. A fórmula é: stake igual a probabilidade estimada vezes odd menos um, dividido pela odd menos um. Por exemplo, se estimamos 50% de probabilidade num resultado com odd de 2.20, o Kelly sugere apostar aproximadamente 4,5% da banca. Esta abordagem maximiza o crescimento geométrico do capital mas requer estimativas de probabilidade precisas.
Na prática, a maioria dos apostadores profissionais utiliza frações do Kelly, tipicamente entre um quarto e metade do valor calculado. O Kelly completo é demasiado agressivo para a maioria das situações, produzindo volatilidade que poucas pessoas toleram psicologicamente. O Kelly fracionário mantém as propriedades matemáticas desejáveis enquanto reduz os drawdowns máximos para níveis mais aceitáveis.
Mesmo os melhores apostadores experimentam períodos prolongados de resultados negativos. A variância é uma característica inerente das apostas desportivas que não pode ser eliminada, apenas gerida. Compreender e preparar-se para drawdowns é fundamental para a sobrevivência a longo prazo.
Um drawdown representa a queda percentual desde o pico da banca até ao ponto mais baixo subsequente. Um apostador cuja banca cresceu de 1000 para 1500 euros e depois caiu para 1200 euros experimentou um drawdown de 20% do pico. Drawdowns de 20% a 30% são perfeitamente normais mesmo para apostadores com edge positivo, e quedas superiores a 50% são possíveis em circunstâncias adversas.
A simulação de Monte Carlo permite estimar a probabilidade de diferentes níveis de drawdown com base no edge estimado e no tamanho das apostas. Um apostador com 5% de edge real e apostas de 2% da banca tem aproximadamente 5% de probabilidade de experimentar um drawdown superior a 30% em algum momento durante mil apostas. Este tipo de análise ajuda a calibrar expectativas e a estabelecer limites de stop-loss apropriados.
O stop-loss, importado dos mercados financeiros, define um ponto em que o apostador para temporariamente de apostar para reavaliar a sua estratégia. Este ponto pode ser definido em termos absolutos, como uma perda de 30% da banca inicial, ou em termos temporais, como uma semana sem apostas após cinco dias consecutivos de perdas. O objetivo não é evitar perdas mas impedir que perdas normais escalem para desastre através de decisões emocionais.
A recuperação de drawdowns requer paciência e disciplina redobradas. A matemática é impiedosa: recuperar de uma perda de 50% requer um ganho de 100%. Muitos apostadores tentam acelerar a recuperação aumentando o tamanho das apostas, o que frequentemente transforma drawdowns recuperáveis em ruína completa. A abordagem correta é manter ou até reduzir o tamanho das unidades, confiando no edge para restaurar a banca ao longo do tempo.
Para além da gestão de banca, as estratégias de apostas determinam como as seleções são feitas e combinadas. Para complementar uma boa administração do seu capital, você precisa dominar a análise de jogos e estatísticas antes de confirmar qualquer palpite. Diferentes abordagens oferecem diferentes perfis de risco e retorno, adequando-se a diferentes objetivos e personalidades.
As apostas simples constituem a forma mais pura de apostar, colocando dinheiro num único resultado de cada vez. A vantagem principal é a transparência: o edge de cada aposta pode ser avaliado independentemente, e os resultados fornecem feedback claro sobre a qualidade das seleções. A desvantagem é que os retornos por aposta são tipicamente modestos, especialmente em mercados eficientes.
As apostas múltiplas combinam várias seleções numa única aposta, multiplicando as odds. Uma múltipla de três seleções com odds individuais de 1.80 cada produziria uma odd combinada de 5.83. Contudo, as múltiplas reduzem a probabilidade de sucesso drasticamente e aumentam a margem efetiva da casa. Matematicamente, as múltiplas são quase sempre desvantajosas, embora o potencial de retornos elevados as torne psicologicamente atrativas.
O trading de apostas envolve apostar em ambos os lados de um mercado em momentos diferentes, lucrando com movimentos de odds. Um apostador pode apostar na vitória do Benfica a 2.00 antes do jogo e, se o Benfica marcar primeiro, fazer uma aposta contra a 1.40 para garantir lucro independentemente do resultado final. Esta abordagem requer acesso a exchanges e um entendimento sofisticado de movimentos de mercado.
A arbitragem procura diferenças de odds entre casas que permitam apostar em todos os resultados com lucro garantido. Embora matematicamente segura, a arbitragem enfrenta margens cada vez mais apertadas, limites de apostas restritivos e o risco de encerramento de contas. Muitas casas monitorizam ativamente padrões de arbitragem e restringem apostadores que os praticam sistematicamente.
Uma decisão estratégica fundamental é se deve especializar-se em poucos mercados ou diversificar amplamente. Ambas as abordagens têm mérito e a escolha depende das circunstâncias individuais e dos objetivos do apostador.
A especialização permite desenvolver conhecimento profundo num nicho específico. Um apostador que se dedica exclusivamente à Bundesliga alemã pode acumular informação e intuição que lhe conferem vantagem sobre generalistas. Conhecer os treinadores, os padrões táticos de cada equipa, as tendências de lesões, os efeitos das datas de jogos europeus, tudo isto contribui para estimativas de probabilidade mais precisas.
Os mercados de nicho frequentemente oferecem mais oportunidades porque atraem menos atenção profissional. As odds para jogos da terceira divisão portuguesa ou para ligas escandinavas podem ser menos eficientes do que as da Premier League, onde milhões de euros são apostados e os erros das casas são rapidamente corrigidos pelo mercado.
A diversificação, por outro lado, reduz a dependência de resultados em qualquer mercado específico. Um especialista em futebol português pode enfrentar semanas sem oportunidades de valor durante pausas para seleções ou épocas festivas. Um apostador diversificado pode recorrer a outros desportos ou ligas para manter um fluxo constante de apostas.
O ideal para a maioria dos apostadores sérios situa-se algures entre os extremos. Desenvolver competência profunda em dois ou três mercados principais enquanto se mantém familiaridade com opções alternativas oferece tanto as vantagens da especialização como a flexibilidade da diversificação.
A manutenção de registos detalhados das apostas é não-negociável para qualquer pessoa séria sobre melhorar. Sem dados, não há forma de avaliar objetivamente o desempenho, identificar pontos fortes e fracos ou tomar decisões informadas sobre ajustes estratégicos.
Um registo mínimo deve incluir para cada aposta: a data, o evento, o mercado, a odd, o stake, o resultado e o lucro ou prejuízo. Registos mais completos incorporam informação adicional como a casa utilizada, a odd de fecho, as notas sobre a lógica da aposta e tags que permitam categorização posterior. Garanta a segurança do seu dinheiro e dos seus ganhos escolhendo plataformas de apostas seguras no Brasil a partir da nossa lista principal.
A análise periódica destes registos revela padrões que seriam impossíveis de detetar de outra forma. Talvez descubra que as suas apostas em underdogs são consistentemente lucrativas enquanto as apostas em favoritos destroem valor. Ou que tem um edge significativo em jogos ao domingo mas perde dinheiro durante a semana. Estas descobertas permitem concentrar esforços onde geram mais retorno.
As métricas fundamentais a monitorizar incluem: o ROI que expressa o retorno como percentagem do volume apostado, o yield por tipo de aposta ou mercado, o closing line value que mede se obtém odds melhores que as de fecho, e o drawdown máximo histórico. Ferramentas especializadas e folhas de cálculo bem desenhadas facilitam estes cálculos.
A honestidade no registo é crucial. A tentação de omitir apostas perdidas ou de ajustar retrospetivamente os stakes é compreensível mas destrutiva. Dados falsos produzem análises inúteis e impedem a identificação de problemas reais. Um registo impecavelmente honesto, mesmo quando doloroso, é a fundação de qualquer melhoria genuína.
Nenhuma discussão sobre gestão de banca está completa sem abordar os fatores psicológicos que frequentemente sabotam mesmo os planos mais bem elaborados. O conhecimento intelectual das regras corretas é necessário mas não suficiente. A implementação consistente requer disciplina emocional que muitos apostadores subestimam.
O viés de confirmação leva os apostadores a procurarem informação que suporte as suas apostas enquanto ignoram sinais contrários. Após decidir apostar no Sporting, o apostador pode inconscientemente dar mais peso a notícias positivas sobre a equipa e desvalorizar informação negativa. Este viés distorce a avaliação de probabilidades e pode conduzir a stakes maiores do que o justificado.
A falácia do custo afundado manifesta-se na relutância em aceitar perdas e seguir em frente. Um apostador que perdeu várias apostas numa determinada equipa pode continuar a apostar nela na esperança de recuperar as perdas anteriores, mesmo quando a análise objetiva não suporta essa decisão. Cada aposta deve ser avaliada independentemente, como se as apostas anteriores nunca tivessem existido.
O excesso de confiança após sequências de vitórias é igualmente perigoso. O apostador começa a acreditar que desenvolveu uma capacidade especial de prever resultados, aumenta os stakes e abandona a disciplina que gerou o sucesso inicial. A variância positiva eventualmente reverte, frequentemente com consequências devastadoras para bancas inflacionadas por apostas imprudentes.
Desenvolver rotinas e rituais que promovam decisões racionais pode ajudar a contrariar estes vieses. Alguns apostadores estabelecem regras como nunca apostar nas 24 horas após uma perda significativa, ou requerer uma pausa de reflexão antes de qualquer aposta acima de determinado valor. Outros utilizam checklists que devem ser completados antes de cada aposta, forçando uma análise sistemática independentemente do estado emocional.
Uma gestão de banca eficaz requer expectativas realistas sobre o que é possível alcançar. A indústria de apostas está repleta de promessas exageradas sobre lucros garantidos e sistemas infalíveis. A realidade é consideravelmente mais modesta.
Um apostador com edge de 5%, que já é significativo e difícil de manter, apostando uma unidade de 2% da banca em média uma vez por dia, pode esperar crescimento de banca de aproximadamente 36% ao ano. Este retorno é excelente comparado com investimentos tradicionais mas está longe dos sonhos de enriquecimento rápido que muitos associam às apostas.
A variância significa que mesmo com edge positivo, períodos de perdas são inevitáveis. Um apostador pode fazer tudo corretamente durante meses e ainda assim ver a sua banca diminuir devido simplesmente a resultados desfavoráveis. A confiança no processo, sustentada por registos e análise, é o que permite atravessar estes períodos sem abandonar uma estratégia fundamentalmente correta.
O tempo necessário para resultados estatisticamente significativos é frequentemente subestimado. Com apostas em mercados de futebol com odds médias de 2.00, são necessárias centenas ou mesmo milhares de apostas para distinguir skill de sorte com confiança razoável. A paciência é uma virtude absolutamente essencial.
O caminho para o sucesso nas apostas desportivas é longo, exigente e repleto de frustrações. A gestão de banca não torna este caminho mais fácil, mas torna-o possível. Sem ela, mesmo os apostadores mais talentosos estão condenados à ruína. Com ela, aqueles que desenvolvem as competências necessárias têm uma fundação sólida sobre a qual construir resultados sustentáveis.
A implementação efetiva de uma estratégia de gestão de banca beneficia enormemente de ferramentas adequadas. No mercado atual existem diversas opções, desde folhas de cálculo simples até software especializado que automatiza grande parte do processo.
As folhas de cálculo permanecem populares pela sua flexibilidade e custo zero. Um ficheiro bem estruturado pode calcular automaticamente as unidades com base na banca atual, gerar gráficos de evolução do capital, e produzir estatísticas detalhadas por mercado, desporto ou período temporal. A desvantagem é que requerem entrada manual de dados e algum conhecimento técnico para configuração inicial.
Os serviços de tracking online oferecem interfaces mais amigáveis e frequentemente incluem funcionalidades adicionais como comparação de odds em tempo real, alertas de valor e integração com comunidades de apostadores. Alguns permitem importação automática de históricos de casas de apostas, reduzindo significativamente o esforço de manutenção de registos.
Aplicações móveis tornaram-se cada vez mais sofisticadas, permitindo registar apostas imediatamente após serem colocadas e consultar estatísticas em qualquer momento. Esta conveniência aumenta a probabilidade de manter registos completos, especialmente para apostadores que colocam muitas apostas ao longo do dia.
Independentemente da ferramenta escolhida, a consistência na utilização é mais importante do que a sofisticação das funcionalidades. Uma folha de cálculo básica atualizada religiosamente supera qualquer software avançado utilizado de forma irregular. O objetivo é criar um hábito de registo que se torne tão automático como a própria colocação da aposta.
As necessidades de gestão de banca evoluem ao longo do tempo, e uma estratégia estática pode tornar-se desadequada conforme as circunstâncias mudam. Apostadores experientes reconhecem estas transições e adaptam as suas abordagens de acordo.
Na fase inicial, quando a banca é pequena e o apostador ainda está a aprender, a prioridade deve ser a preservação de capital. Unidades conservadoras de 1% permitem sobreviver aos erros inevitáveis do processo de aprendizagem enquanto se desenvolve competência. O foco nesta fase não é ganhar dinheiro mas construir conhecimento e estabelecer hábitos corretos.
À medida que a competência aumenta e existe evidência estatística de edge positivo, faz sentido aumentar gradualmente a agressividade. A transição para unidades de 2% ou 3% amplifica os ganhos sem comprometer excessivamente a segurança. Esta fase é também apropriada para começar a explorar mercados adicionais onde o conhecimento desenvolvido pode ser aplicado.
Apostadores que atingem níveis profissionais ou semi-profissionais enfrentam desafios diferentes. A gestão de múltiplas casas de apostas, a navegação de limites e restrições, e a otimização fiscal tornam-se preocupações relevantes. O tamanho da banca pode justificar estratégias como o Kelly fracionário que seriam excessivamente voláteis para bancas menores.
A fase de maturidade, onde o apostador já não procura crescimento agressivo mas antes preservação de um estilo de vida, pode envolver uma redução deliberada do risco. Retirar regularmente lucros da banca, manter unidades mais pequenas e priorizar consistência sobre maximização de retornos são escolhas válidas para quem alcançou os seus objetivos financeiros com as apostas.
A escolha de como abordar a sua banca é, em última análise, a escolha entre tratar as apostas como jogo de azar ou como uma atividade onde competência e disciplina determinam resultados a longo prazo.
